
Dhaka ০৮:৫৩ অপরাহ্ন, মঙ্গলবার, ০৬ অক্টোবর ২০২৬, ২১ আশ্বিন ১৪৩৩ বঙ্গাব্দ
[gtranslate]
শিরোনাম
বিয়ে নিয়ে কেয়া পায়েলের ভাবনা, জীবনসঙ্গী হিসেবে চান বিশ্বাস ও সম্মান জনকল্যাণমূলক কাজে সরকারকে সহযোগিতা করবে জামায়াত: গোলাম পরওয়ার মা ইলিশ রক্ষায় সরকারের পাশে নাগরিক উদ্যোগ নিল বিএমইউ বুয়েটের ডিগ্রি, ছেড়েছেন লোভনীয় চাকরি—প্রান্তিক শিশুদের শিক্ষক নায়লা শারাফ ২৬ অক্টোবর জাপান সফরে যাচ্ছেন প্রধানমন্ত্রী তারেক রহমান দুর্গাপূজার ছুটি বাড়ল এক দিন, ২০–২৪ অক্টোবর টানা ছুটি চিকিৎসাবিজ্ঞানে ২০২৬ সালের নোবেল পেলেন ডেইসেরথ, হেগেম্যান ও নাগেল বিসিআইসির চেয়ারম্যান হলেন অতিরিক্ত সচিব মো. বাবুল মিঞা শিক্ষকতা ‘উপায়হীন বিকল্প’ নয়, মেধাবীদের প্রথম পছন্দ করতে হবে: তারেক রহমান ধানমন্ডিতে যাত্রা শুরু করল আকিজ ইনসাফ ডায়াগনস্টিক সেন্টার

খেলাপি ঋণ বাড়ায় তারল্য ও মূলধনে চাপ, প্রভাব পড়তে পারে বিনিয়োগে

খেলাপি ঋণের লাগামহীন বৃদ্ধি দেশের ব্যাংকিং খাতের স্বাভাবিক কার্যক্রমে বড় ধরনের চাপ তৈরি করছে। বর্তমানে মোট ঋণের ৩২ শতাংশের বেশি খেলাপি হওয়ায় ঋণ আদায় ও পুনঃবিনিয়োগের স্বাভাবিক চক্র ব্যাহত হচ্ছে। এতে ব্যাংকের তারল্য, মুনাফা ও মূলধন সক্ষমতার পাশাপাশি নতুন ঋণ বিতরণও বাধাগ্রস্ত হচ্ছে। এর প্রভাব পড়তে পারে উৎপাদন, বিনিয়োগ, কর্মসংস্থান ও অর্থনৈতিক প্রবৃদ্ধিতে।

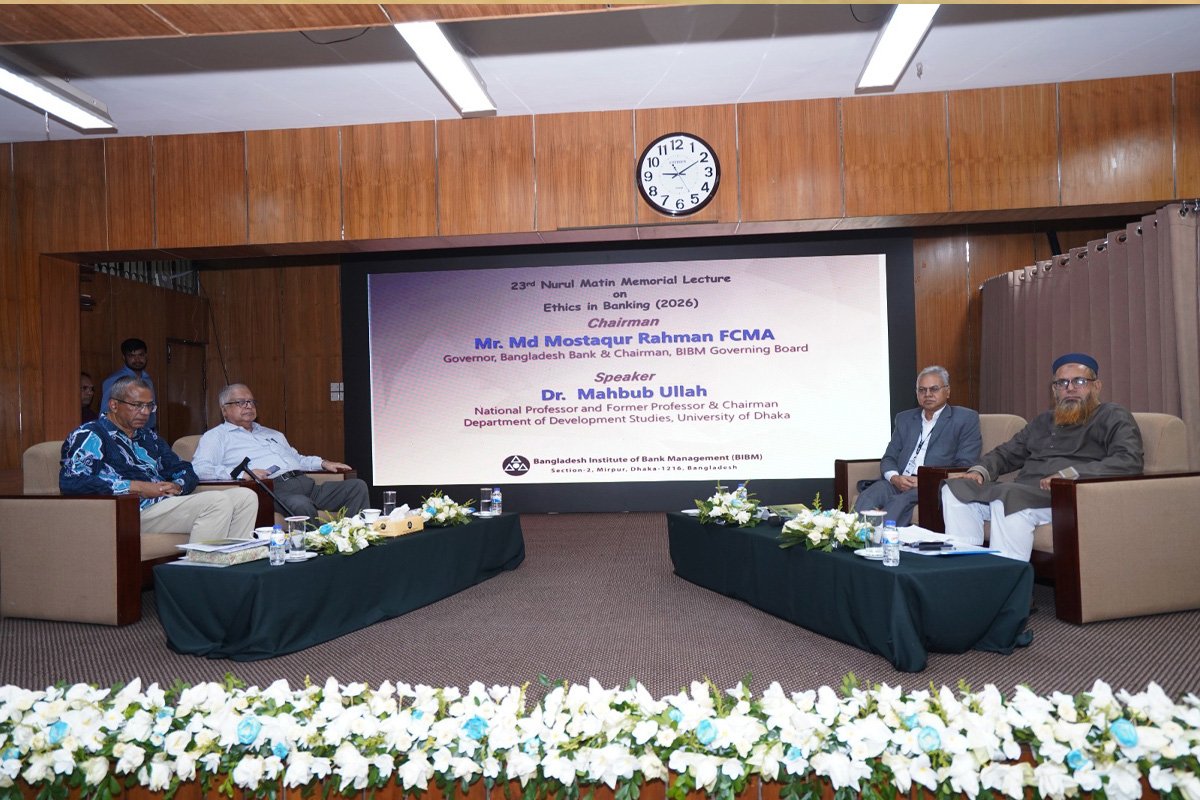
আজ শনিবার বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্ট (বিআইবিএম) আয়োজিত ২৩তম নুরুল মতিন মেমোরিয়াল লেকচারে ‘ব্যাংকিংয়ে নৈতিকতা’ বিষয়ে স্মারক বক্তৃতায় এসব কথা বলেন জাতীয় অধ্যাপক ও ঢাকা বিশ্ববিদ্যালয়ের উন্নয়ন অধ্যয়ন বিভাগের সাবেক অধ্যাপক ও চেয়ারম্যান ড. মাহবুব উল্লাহ।

অধ্যাপক ড. মাহবুব উল্লাহ বলেন, ব্যাংকিং ব্যবস্থার মূল ভিত্তি হলো ঋণের অর্থ অর্থনীতিতে বারবার ঘুরে-ফিরে ব্যবহার হওয়া। ব্যাংক আমানতকারীদের কাছ থেকে অর্থ সংগ্রহ করে ঋণ দেয়। সেই ঋণের কিস্তি ও সুদ ফেরত এলে তা আবার নতুন ঋণ হিসেবে বিনিয়োগ করা হয়। কিন্তু খেলাপি ঋণ বাড়তে থাকায় এই স্বাভাবিক চক্র বাধাগ্রস্ত হচ্ছে।

ড. মাহবুব উল্লাহ বলেন, আমানতকারীদের অর্থের বড় অংশ ঋণ হিসেবে বিতরণের পর সময়মতো ব্যাংকে ফিরে না আসায় তারল্য ও ঋণ বিতরণের সক্ষমতার ওপর চাপ তৈরি হচ্ছে। দীর্ঘদিনের লোকসান ও খেলাপি ঋণের কারণে কিছু ব্যাংক আন্তর্জাতিক (বাসেল-২) মানদণ্ড অনুযায়ী প্রয়োজনীয় মূলধন সংরক্ষণেও সমস্যায় পড়ছে। ফলে নতুন ঋণ বিতরণের সক্ষমতা কমছে।

অধ্যাপক মাহবুব বলেন, যেসব ব্যাংকের এখনো ঋণ দেওয়ার সক্ষমতা রয়েছে, তারাও ঝুঁকি কমাতে নতুন ঋণ অনুমোদনে সতর্ক অবস্থান নিচ্ছে। এতে যোগ্য উদ্যোক্তা ও শিল্পপ্রতিষ্ঠানগুলো কার্যকরী মূলধন ও নতুন বিনিয়োগের জন্য প্রয়োজনীয় ঋণ পেতে সমস্যায় পড়ছে। এর প্রভাব উৎপাদন ও কর্মসংস্থানের পাশাপাশি অর্থনৈতিক প্রবৃদ্ধিতেও পড়তে পারে।

খেলাপি ঋণ নিয়ন্ত্রণে কার্যকর ও টেকসই ব্যবস্থা নেওয়ার পাশাপাশি ঋণ অনুমোদন ও আদায়ে সুশাসন, জবাবদিহি, নৈতিকতা এবং যথাযথ ঝুঁকি ব্যবস্থাপনা নিশ্চিত করার ওপর গুরুত্ব দেন তিনি। ব্যাংকিং খাতে আস্থা ফিরিয়ে আনা, খেলাপি ঋণ আদায় এবং ব্যাংকের মূলধন সক্ষমতা শক্তিশালী করতে সমন্বিত পদক্ষেপের প্রয়োজন বলেও উল্লেখ করেন।

অনুষ্ঠানে সভাপতির বক্তব্যে বাংলাদেশ ব্যাংকের গভর্নর ও বিআইবিএম গভর্নিং বোর্ডের চেয়ারম্যান মো. মোস্তাকুর রহমান বলেন, ব্যাংকিং খাতের মূল শক্তি শুধু মূলধন, প্রযুক্তি বা তারল্যের ওপর নির্ভর করে না; আমানতকারী, ঋণগ্রহীতা, বিনিয়োগকারী ও সামগ্রিক অর্থনীতির আস্থাই এর সবচেয়ে গুরুত্বপূর্ণ ভিত্তি। এ আস্থা ধরে রাখতে ব্যাংকারদের সর্বোচ্চ পেশাগত ও নৈতিক মান বজায় রাখতে হবে।

স্বাগত বক্তব্যে বিআইবিএমের মহাপরিচালক ড. মো. এজাজুল ইসলাম বলেন, ঋণ অনুমোদন, পুনঃতফসিলীকরণ, সম্পদের মূল্যায়ন, গ্রাহক নির্বাচন ও ঝুঁকি ব্যবস্থাপনায় নৈতিক সিদ্ধান্ত অত্যন্ত গুরুত্বপূর্ণ। নৈতিকতার ঘাটতি থেকেই অনিয়ম, ঋণ অব্যবস্থাপনা, স্বার্থের সংঘাত ও দুর্বল সুশাসনের সুযোগ তৈরি হয়। তিনি আরও বলেন, ডিজিটাল ব্যাংকিং, কৃত্রিম বুদ্ধিমত্তা ও ডেটা অ্যানালিটিক্সের ব্যবহার বাড়ার সঙ্গে সঙ্গে তথ্যের গোপনীয়তা, গ্রাহকের অধিকার ও জবাবদিহির বিষয়গুলোও আরও গুরুত্বপূর্ণ হয়ে উঠবে।

অধ্যাপক ও পরিচালক (গবেষণা, উন্নয়ন ও পরামর্শ) মো. শিহাব উদ্দিন খান বলেন, ব্যাংকিং খাতের সংস্কারের লক্ষ্য শুধু সমস্যাগ্রস্ত ব্যাংককে টিকিয়ে রাখা নয়; বরং আমানতকারীর স্বার্থ সুরক্ষা, উৎপাদনশীল খাতে ঋণের প্রবাহ এবং সম্পদ ব্যবস্থাপনায় স্বচ্ছতা ও জবাবদিহি নিশ্চিত করে একটি সুশাসনভিত্তিক ব্যাংকিং ব্যবস্থা গড়ে তোলা।

Share this news as a Photo Card

Write Your Comment

Your email address will not be published. Required fields are marked *

Save Your Email and Others Information

About Author Information

Popular Post

বিয়ে নিয়ে কেয়া পায়েলের ভাবনা, জীবনসঙ্গী হিসেবে চান বিশ্বাস ও সম্মান

04 October 2026

ধানমন্ডিতে যাত্রা শুরু করল আকিজ ইনসাফ ডায়াগনস্টিক সেন্টার

www.hostbuybd.com

খেলাপি ঋণ বাড়ায় তারল্য ও মূলধনে চাপ, প্রভাব পড়তে পারে বিনিয়োগে

Update Time : ০৭:২২:৪৮ অপরাহ্ন, রবিবার, ২০ সেপ্টেম্বর ২০২৬

খেলাপি ঋণের লাগামহীন বৃদ্ধি দেশের ব্যাংকিং খাতের স্বাভাবিক কার্যক্রমে বড় ধরনের চাপ তৈরি করছে। বর্তমানে মোট ঋণের ৩২ শতাংশের বেশি খেলাপি হওয়ায় ঋণ আদায় ও পুনঃবিনিয়োগের স্বাভাবিক চক্র ব্যাহত হচ্ছে। এতে ব্যাংকের তারল্য, মুনাফা ও মূলধন সক্ষমতার পাশাপাশি নতুন ঋণ বিতরণও বাধাগ্রস্ত হচ্ছে। এর প্রভাব পড়তে পারে উৎপাদন, বিনিয়োগ, কর্মসংস্থান ও অর্থনৈতিক প্রবৃদ্ধিতে।

আজ শনিবার বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্ট (বিআইবিএম) আয়োজিত ২৩তম নুরুল মতিন মেমোরিয়াল লেকচারে ‘ব্যাংকিংয়ে নৈতিকতা’ বিষয়ে স্মারক বক্তৃতায় এসব কথা বলেন জাতীয় অধ্যাপক ও ঢাকা বিশ্ববিদ্যালয়ের উন্নয়ন অধ্যয়ন বিভাগের সাবেক অধ্যাপক ও চেয়ারম্যান ড. মাহবুব উল্লাহ।

অধ্যাপক ড. মাহবুব উল্লাহ বলেন, ব্যাংকিং ব্যবস্থার মূল ভিত্তি হলো ঋণের অর্থ অর্থনীতিতে বারবার ঘুরে-ফিরে ব্যবহার হওয়া। ব্যাংক আমানতকারীদের কাছ থেকে অর্থ সংগ্রহ করে ঋণ দেয়। সেই ঋণের কিস্তি ও সুদ ফেরত এলে তা আবার নতুন ঋণ হিসেবে বিনিয়োগ করা হয়। কিন্তু খেলাপি ঋণ বাড়তে থাকায় এই স্বাভাবিক চক্র বাধাগ্রস্ত হচ্ছে।

ড. মাহবুব উল্লাহ বলেন, আমানতকারীদের অর্থের বড় অংশ ঋণ হিসেবে বিতরণের পর সময়মতো ব্যাংকে ফিরে না আসায় তারল্য ও ঋণ বিতরণের সক্ষমতার ওপর চাপ তৈরি হচ্ছে। দীর্ঘদিনের লোকসান ও খেলাপি ঋণের কারণে কিছু ব্যাংক আন্তর্জাতিক (বাসেল-২) মানদণ্ড অনুযায়ী প্রয়োজনীয় মূলধন সংরক্ষণেও সমস্যায় পড়ছে। ফলে নতুন ঋণ বিতরণের সক্ষমতা কমছে।

অধ্যাপক মাহবুব বলেন, যেসব ব্যাংকের এখনো ঋণ দেওয়ার সক্ষমতা রয়েছে, তারাও ঝুঁকি কমাতে নতুন ঋণ অনুমোদনে সতর্ক অবস্থান নিচ্ছে। এতে যোগ্য উদ্যোক্তা ও শিল্পপ্রতিষ্ঠানগুলো কার্যকরী মূলধন ও নতুন বিনিয়োগের জন্য প্রয়োজনীয় ঋণ পেতে সমস্যায় পড়ছে। এর প্রভাব উৎপাদন ও কর্মসংস্থানের পাশাপাশি অর্থনৈতিক প্রবৃদ্ধিতেও পড়তে পারে।

খেলাপি ঋণ নিয়ন্ত্রণে কার্যকর ও টেকসই ব্যবস্থা নেওয়ার পাশাপাশি ঋণ অনুমোদন ও আদায়ে সুশাসন, জবাবদিহি, নৈতিকতা এবং যথাযথ ঝুঁকি ব্যবস্থাপনা নিশ্চিত করার ওপর গুরুত্ব দেন তিনি। ব্যাংকিং খাতে আস্থা ফিরিয়ে আনা, খেলাপি ঋণ আদায় এবং ব্যাংকের মূলধন সক্ষমতা শক্তিশালী করতে সমন্বিত পদক্ষেপের প্রয়োজন বলেও উল্লেখ করেন।

অনুষ্ঠানে সভাপতির বক্তব্যে বাংলাদেশ ব্যাংকের গভর্নর ও বিআইবিএম গভর্নিং বোর্ডের চেয়ারম্যান মো. মোস্তাকুর রহমান বলেন, ব্যাংকিং খাতের মূল শক্তি শুধু মূলধন, প্রযুক্তি বা তারল্যের ওপর নির্ভর করে না; আমানতকারী, ঋণগ্রহীতা, বিনিয়োগকারী ও সামগ্রিক অর্থনীতির আস্থাই এর সবচেয়ে গুরুত্বপূর্ণ ভিত্তি। এ আস্থা ধরে রাখতে ব্যাংকারদের সর্বোচ্চ পেশাগত ও নৈতিক মান বজায় রাখতে হবে।

স্বাগত বক্তব্যে বিআইবিএমের মহাপরিচালক ড. মো. এজাজুল ইসলাম বলেন, ঋণ অনুমোদন, পুনঃতফসিলীকরণ, সম্পদের মূল্যায়ন, গ্রাহক নির্বাচন ও ঝুঁকি ব্যবস্থাপনায় নৈতিক সিদ্ধান্ত অত্যন্ত গুরুত্বপূর্ণ। নৈতিকতার ঘাটতি থেকেই অনিয়ম, ঋণ অব্যবস্থাপনা, স্বার্থের সংঘাত ও দুর্বল সুশাসনের সুযোগ তৈরি হয়। তিনি আরও বলেন, ডিজিটাল ব্যাংকিং, কৃত্রিম বুদ্ধিমত্তা ও ডেটা অ্যানালিটিক্সের ব্যবহার বাড়ার সঙ্গে সঙ্গে তথ্যের গোপনীয়তা, গ্রাহকের অধিকার ও জবাবদিহির বিষয়গুলোও আরও গুরুত্বপূর্ণ হয়ে উঠবে।

অধ্যাপক ও পরিচালক (গবেষণা, উন্নয়ন ও পরামর্শ) মো. শিহাব উদ্দিন খান বলেন, ব্যাংকিং খাতের সংস্কারের লক্ষ্য শুধু সমস্যাগ্রস্ত ব্যাংককে টিকিয়ে রাখা নয়; বরং আমানতকারীর স্বার্থ সুরক্ষা, উৎপাদনশীল খাতে ঋণের প্রবাহ এবং সম্পদ ব্যবস্থাপনায় স্বচ্ছতা ও জবাবদিহি নিশ্চিত করে একটি সুশাসনভিত্তিক ব্যাংকিং ব্যবস্থা গড়ে তোলা।
Share this news as a Photo Card